
Le Grand Paris Express va faciliter de nombreux déplacements entre villes franciliennes. Pour un investisseur, l’enjeu est de comprendre où la nouvelle desserte rejoint une demande réelle de logements, des prix observables et des loyers plausibles. Notre analyse associe des repères immobiliers de 2025 et un contrôle spécifique de 339 ventes de petites surfaces sur 18 mois.
L’essentiel en cinq idées
- Un nouveau métro peut rendre la vie quotidienne plus simple, mais ne garantit ni hausse des prix ni rentabilité locative.
- Un quartier déjà desservi peut gagner de nouvelles liaisons utiles ; ce sont les trajets réellement améliorés qui comptent.
- Le prix au mètre carré ne suffit pas : pour sept quartiers de gare, 339 ventes de studios et de deux-pièces ont permis de tester quatre rendements bruts théoriques, à ne pas confondre avec des rendements garantis.
- Pour les campus et les quartiers neufs, il faut vérifier que des logements sont réellement commercialisés, et non seulement annoncés.
- Notre sélection illustre différentes situations et leurs risques : ce n’est pas un classement des meilleurs investissements.
Sommaire
Pourquoi ne pas retenir toutes les gares ?
Le Grand Paris Express comptera 68 gares. Nous avons regardé les villes et les quartiers concernés pour repérer ceux où les nouvelles lignes pourraient vraiment faciliter les déplacements et où un achat destiné à la location pourrait avoir du sens.
Nous ne cherchons pas à désigner les « meilleurs investissements » : chaque quartier a ses atouts, mais aussi ses limites.
Pour faire ce choix, nous avons regardé ce que le métro changera dans la vie quotidienne, les appartements qui se vendent déjà dans le secteur et les logements qui pourraient accueillir de futurs locataires.
Certains quartiers méritent une étude plus détaillée ; d’autres servent surtout à comprendre pourquoi une nouvelle gare n’est pas, à elle seule, une garantie.
Les changements de déplacements les plus parlants
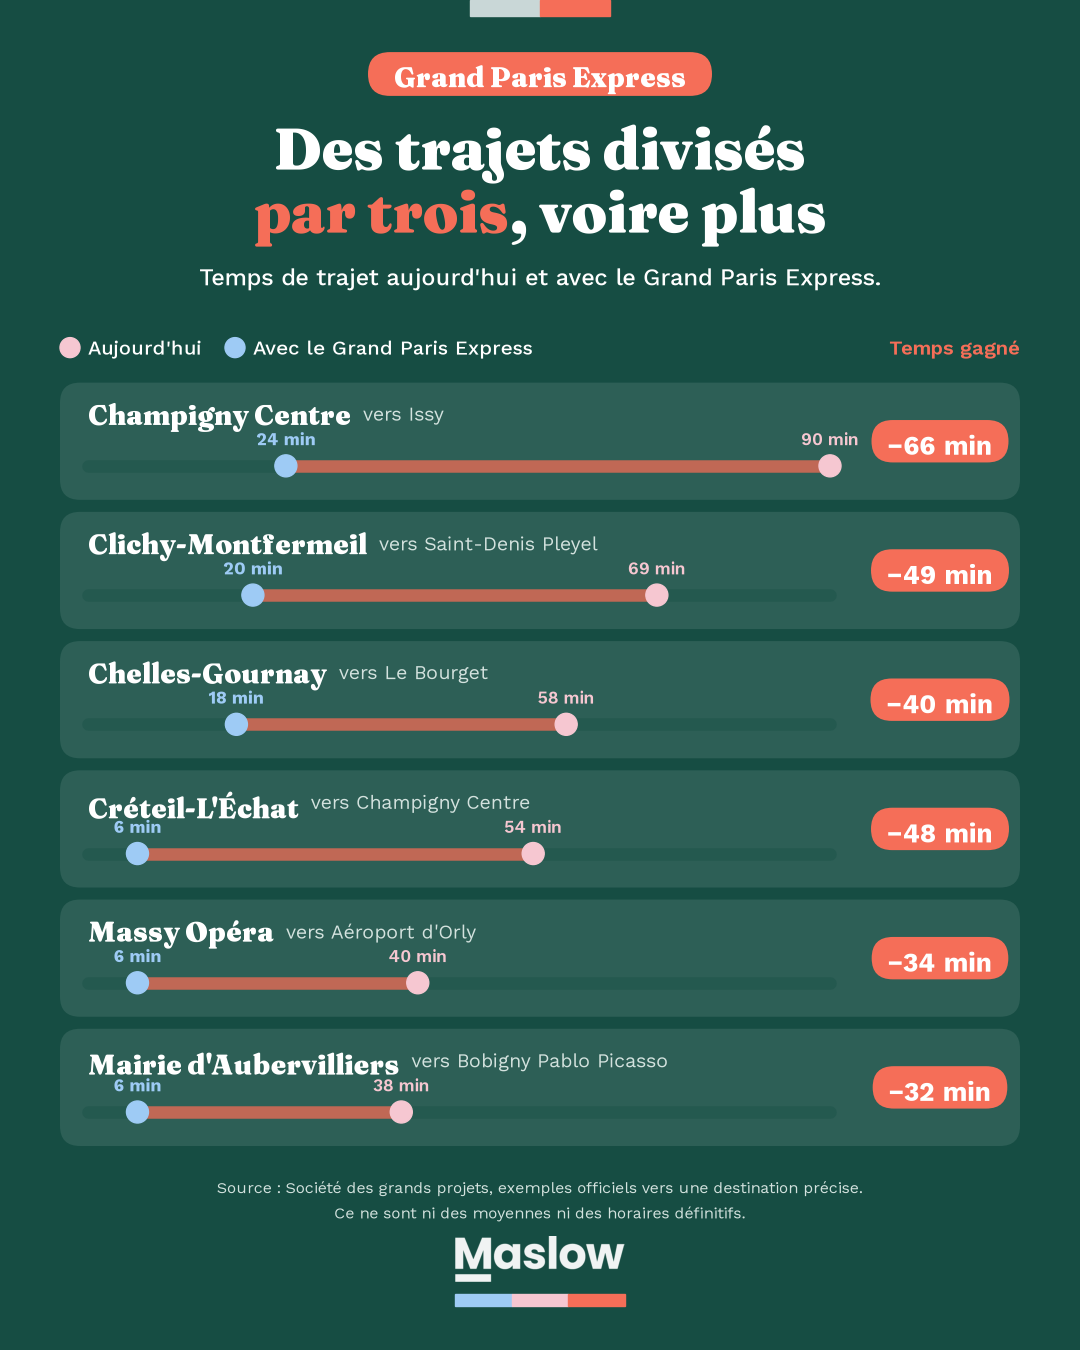
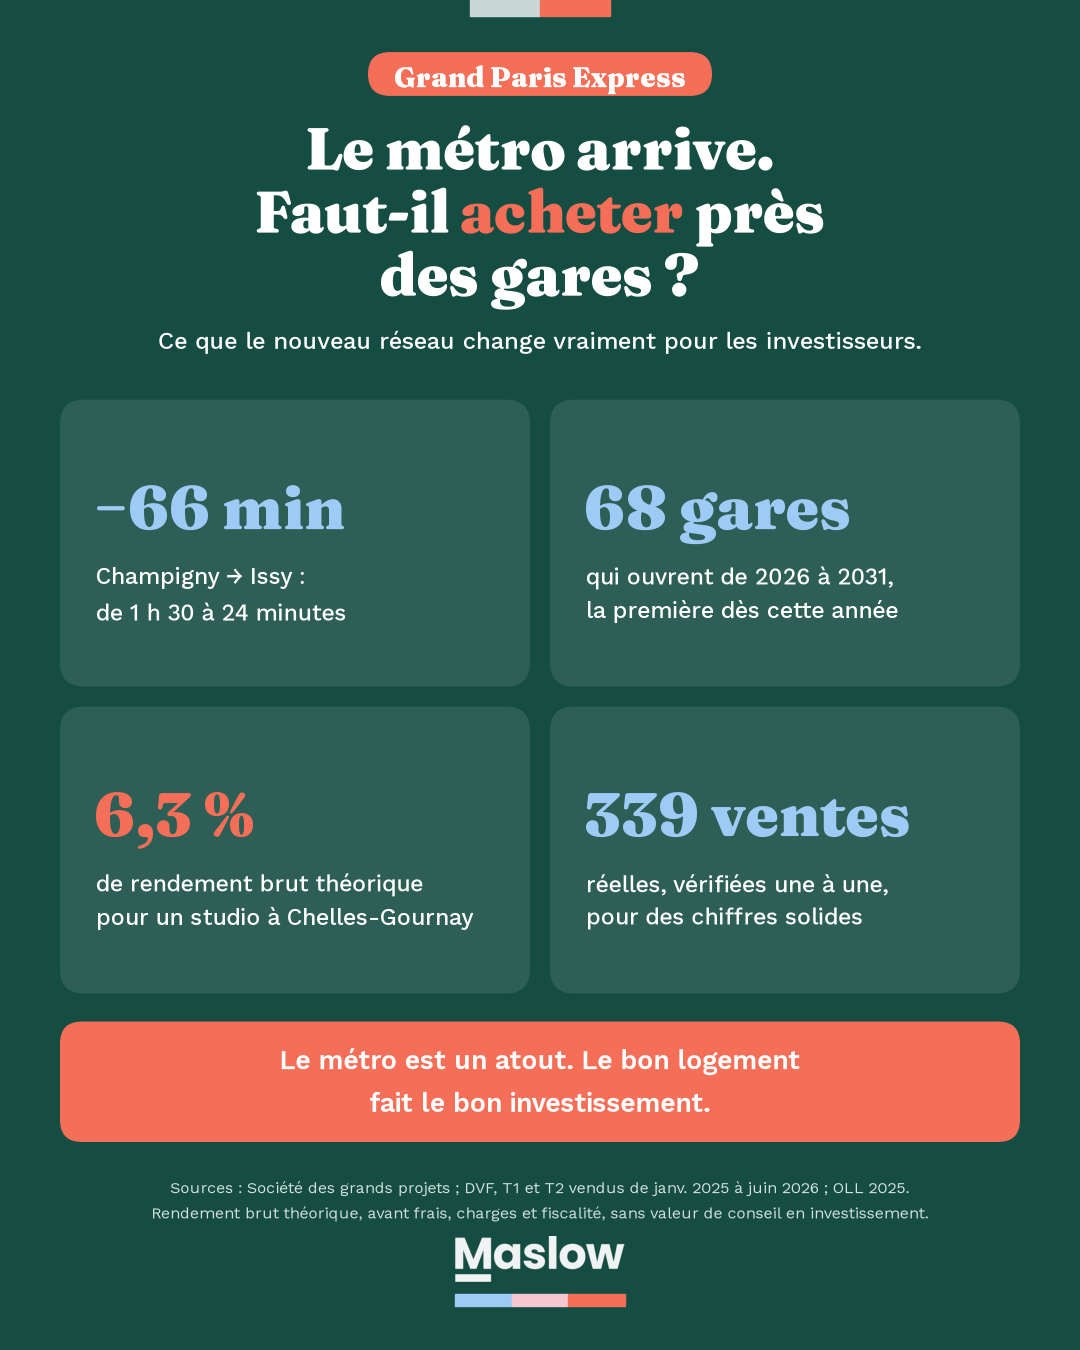
La Société des grands projets donne des exemples de trajets rendus beaucoup plus courts par les futures lignes. Ils sont utiles pour comprendre le projet, mais correspondent chacun à une destination précise et à des estimations officielles : ce ne sont ni des gains moyens ni des horaires définitifs.
| Gare | Exemple de trajet | Aujourd’hui | Avec GPE* | Gain annoncé |
|---|---|---|---|---|
|
Clichy-Montfermeil
|
Saint-Denis Pleyel
|
69 min
|
20 min
|
49 min
|
|
Créteil-L’Échat
|
Champigny Centre
|
54 min
|
6 min
|
48 min
|
|
Champigny Centre
|
Issy
|
90 min
|
24 min
|
66 min
|
|
Chelles-Gournay
|
Le Bourget
|
58 min
|
18 min
|
40 min
|
|
Massy Opéra
|
Aéroport Orly
|
40 min
|
6 min
|
34 min
|
|
Noisy-Champs
|
Saint-Denis Pleyel
|
44 min
|
25 min
|
19 min
|
|
Les Ardoines
|
Saint-Maur-Créteil
|
36 min
|
7 min
|
29 min
|
|
Mairie d’Aubervilliers
|
Bobigny Pablo Picasso
|
38 min
|
6 min
|
32 min
|
*GPE = Grand Paris Express
Calendrier à retenir
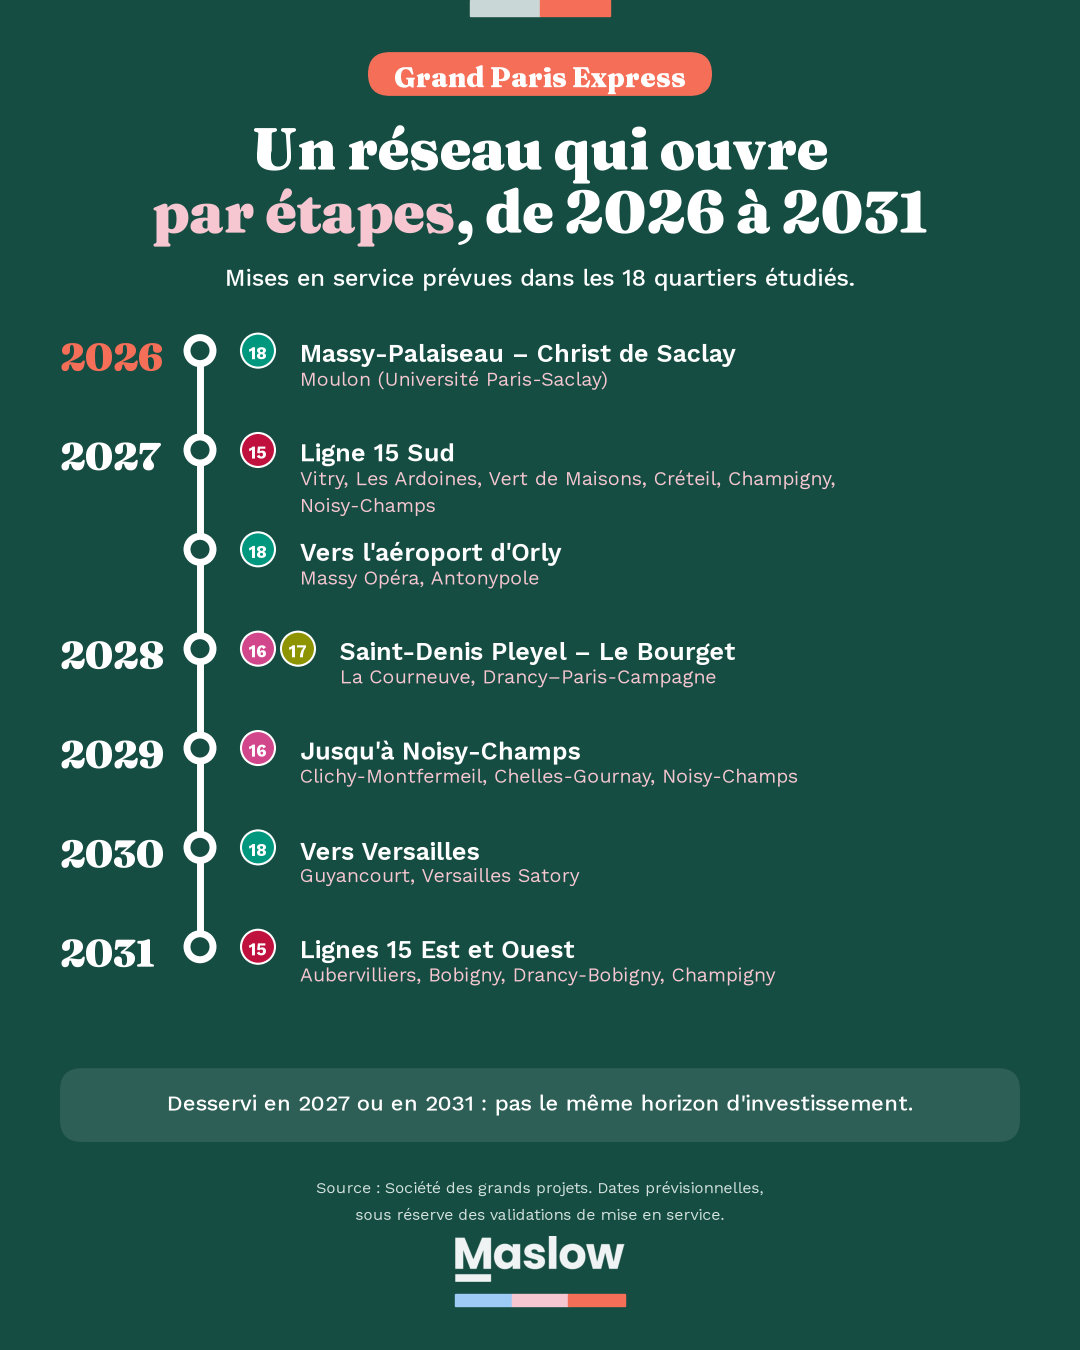
La première section de la ligne 18, entre Massy-Palaiseau et Christ de Saclay, est annoncée en 2026. La ligne 15 Sud et le prolongement de la ligne 18 vers Orly sont prévus en 2027 ; Chelles-Gournay sera desservie par la ligne 16 en 2029.
Les autres sections seront ouvertes progressivement jusqu’en 2031. Il s’agit de dates prévisionnelles (Société des grands projets).
Ces exemples ne sont pas une raison de conseiller automatiquement l’achat.
Nous avons séparément vérifié si des appartements se vendent autour des gares et quel type de logement prédomine.
Prix immobiliers : priorité à l’analyse locative T1/T2 contrôlée
Le résultat central de notre analyse locative repose sur 339 transactions distinctes de T1 et T2 autour de sept points de gare, dont 107 à Chelles-Gournay. Les anciennes médianes 2025 toutes surfaces calculées à pied ont été retirées des résultats destinés à la presse : les derniers audits ne permettent pas encore de les certifier de manière homogène.
Les rendements ci-dessous reposent uniquement sur les ventes T1/T2 à 800 m à vol d’oiseau.
Analyse principale : 339 ventes distinctes de studios et deux-pièces sur 18 mois
Pour approfondir la dimension investissement locatif, nous avons retenu 339 mutations distinctes correspondant à des ventes de T1 ou T2, du 1er janvier 2025 au 30 juin 2026, à moins de 800 m à vol d’oiseau de sept points de référence historiques de gares.
L’archive initiale comportait 340 lignes, dont une mutation de studio à Créteil-L’Échat répétée à l’identique. Les chiffres ci-dessous sont dédoublonnés. Ces zones ne correspondent pas à des trajets piétons ni à des accès certifiés.
| Quartier de Gare | T1 | T2 | Total | Lecture |
|---|---|---|---|---|
|
Chelles-Gournay
|
34
|
73
|
107
|
Deux simulations T1/T2
|
|
Vitry Centre
|
23
|
33
|
56
|
Simulation T2 seulement
|
|
Créteil-L’Échat
|
23
|
38
|
61
|
T2 : 31 côté Créteil retenus
|
|
Champigny Centre
|
16
|
25
|
41
|
Pas de taux publié
|
|
Noisy-Champs
|
12
|
23
|
35
|
Deux communes : pas de taux
|
|
Massy Opéra
|
4
|
21
|
25
|
Deux communes : pas de taux
|
|
Clichy-Montfermeil
|
3
|
11
|
14
|
Échantillon insuffisant
|
|
TOTAL
|
115
|
224
|
339
|
7 gares, 14 groupes T1/T2
|
| Quartier de Gare | Bien | Ventes | Prix DVF médian | Loyer OLL HC | Rendement brut théorique |
|---|---|---|---|---|---|
|
Chelles-Gournay
|
T1
|
34
|
3 943 €/m²
|
20,70 €/m²/mois
|
6,3 %
|
|
Chelles-Gournay
|
T2
|
73
|
4 070 €/m²
|
17,30 €/m²/mois
|
5,1 %
|
|
Vitry Centre
|
T2
|
33
|
3 938 €/m²
|
18,50 €/m²/mois
|
5,6 %
|
|
Créteil-L’Échat (Créteil)
|
T2
|
31
|
4 138 €/m²
|
18,50 €/m²/mois
|
5,4 %
|
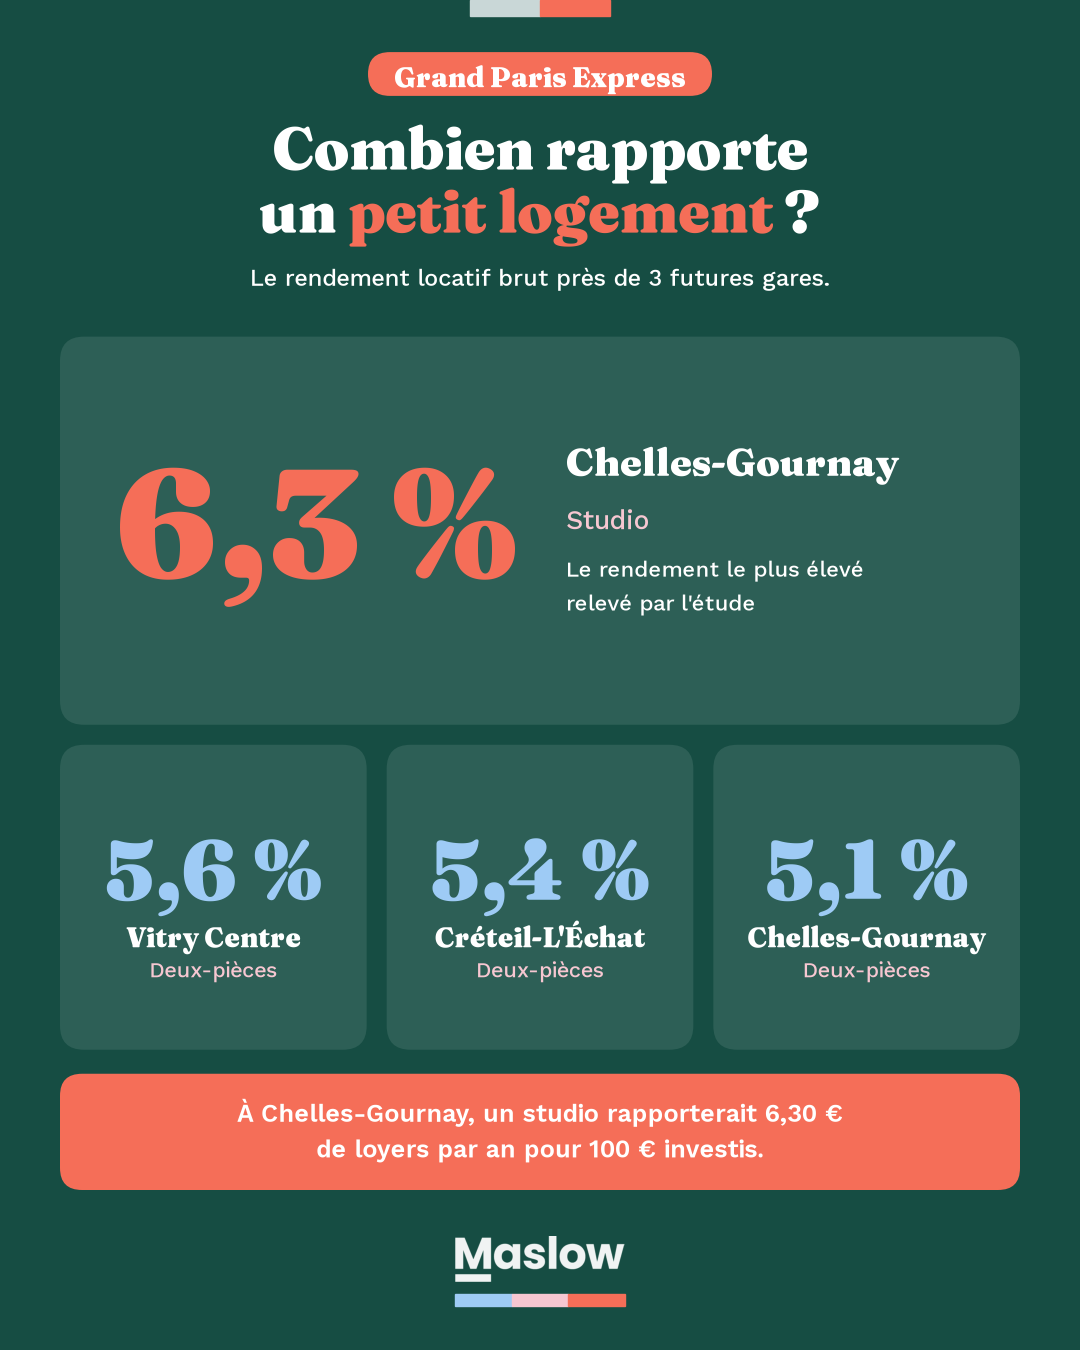
Lecture : rendement brut théorique = 12 × loyer OLL mensuel hors charges par m² ÷ prix DVF médian par m².
Les OLL décrivent des zones pluricommunales et non les seules rues proches de la gare. Les calculs n’intègrent pas les frais d’acquisition, les charges, la fiscalité, la vacance ni les travaux ; les prix des ventes peuvent inclure des dépendances. Ce sont des simulations, pas des rendements constatés.
Chelles-Gournay est le marché le mieux documenté sur ce volet : 107 ventes analysées, dont 34 studios et 73 deux-pièces, avec une simulation de rendement brut théorique de 6,3 % pour un studio. Quelques annonces proches de la gare présentent des loyers hors charges de 732 € à 870 € pour des T2 ; elles vérifient seulement un ordre de grandeur et ne suffisent pas à confirmer les rendements.
À Vitry Centre et Créteil-L’Échat, des annonces localisées donnent également des repères, sans établir un loyer médian propre à chaque microquartier.
Nous ne publions pas de rendement pour Champigny Centre (16 T1 et 25 T2), Noisy-Champs (12 T1 et 23 T2), Massy Opéra (4 T1 et 21 T2) ou Clichy-Montfermeil (3 T1 et 11 T2).
Les volumes sont limités pour certaines typologies ; Noisy-Champs et Massy Opéra couvrent de surcroît deux communes dont les marchés doivent être distingués. Leur absence du tableau ne préjuge pas de leur potentiel locatif.
Archives historiques 2025 toutes surfaces : non reprises dans cette édition presse. Les anciens effectifs et médianes à 800 m de marche modélisée ne sont pas comparables aux 339 transactions T1/T2 et restent à valider avant toute communication chiffrée.
Les prix DVF des T1/T2 constituent des repères statistiques pour des secteurs géographiques définis ; ils ne sont ni des prix d’achat garantis ni des estimations propres à chaque immeuble.
Comparaison semestrielle 2025–2026 :
en attente de validation de la série toutes typologies
La comparaison semestrielle toutes surfaces a été retirée de cette version presse : elle repose sur une autre sélection de transactions, encore non rapprochée de bout en bout aux sources DVF brutes.
Une évolution apparente des médianes peut résulter de changements dans la composition des ventes. La comparaison semestrielle toutes surfaces est conservée en archive et n’est pas diffusée ici.
Les secteurs qui méritent une analyse immobilière
Chaque quartier est présenté pour aider le lecteur à comprendre ce que le métro pourrait changer, à quel type de logements on peut s’intéresser et ce qu’il faut regarder avant d’acheter. Il ne s’agit pas de conseils d’achat valables pour tous.
Chelles-Gournay
À Chelles-Gournay, la future ligne 16 facilitera notamment les déplacements vers le nord de l’Île-de-France. Le quartier bénéficie déjà du RER E et du Transilien, mais la nouvelle ligne ouvrira d’autres possibilités pour les habitants qui travaillent ou étudient ailleurs en banlieue. Les références historiques toutes surfaces à pied ne sont plus publiées, faute de reproductibilité complète des médianes et des accès.
La série principale des petites surfaces recense 107 ventes T1/T2 sur 18 mois. La simulation brute théorique s’établit à 6,3 % pour les studios et 5,1 % pour les deux-pièces, sur des loyers OLL de zone. La fréquence des dépendances dans les ventes, notamment pour les T2 (66 sur 73), impose de rester prudent sur l’interprétation des prix.
Avant d’acheter, il faut regarder la rue, la taille et l’état du bien, puis comparer son prix avec le loyer réellement envisageable. La présence de trains aujourd’hui et du métro demain ne suffit pas à garantir qu’un logement sera facile à louer.
Champigny Centre
À Champigny Centre, la ligne 15 doit rendre plus simples les déplacements entre plusieurs villes du sud et de l’est franciliens. Le quartier possède déjà des logements et des habitants : il ne dépend donc pas entièrement de nouvelles constructions pour attirer des locataires. Les références historiques toutes surfaces de ce secteur sont conservées en archive interne et non publiées ici.
Les améliorations arriveront en plusieurs étapes, car la ligne 15 Est ouvrira plus tard. Pour un investissement, la proximité réelle des commerces, des transports et des services reste déterminante.
Vitry Centre
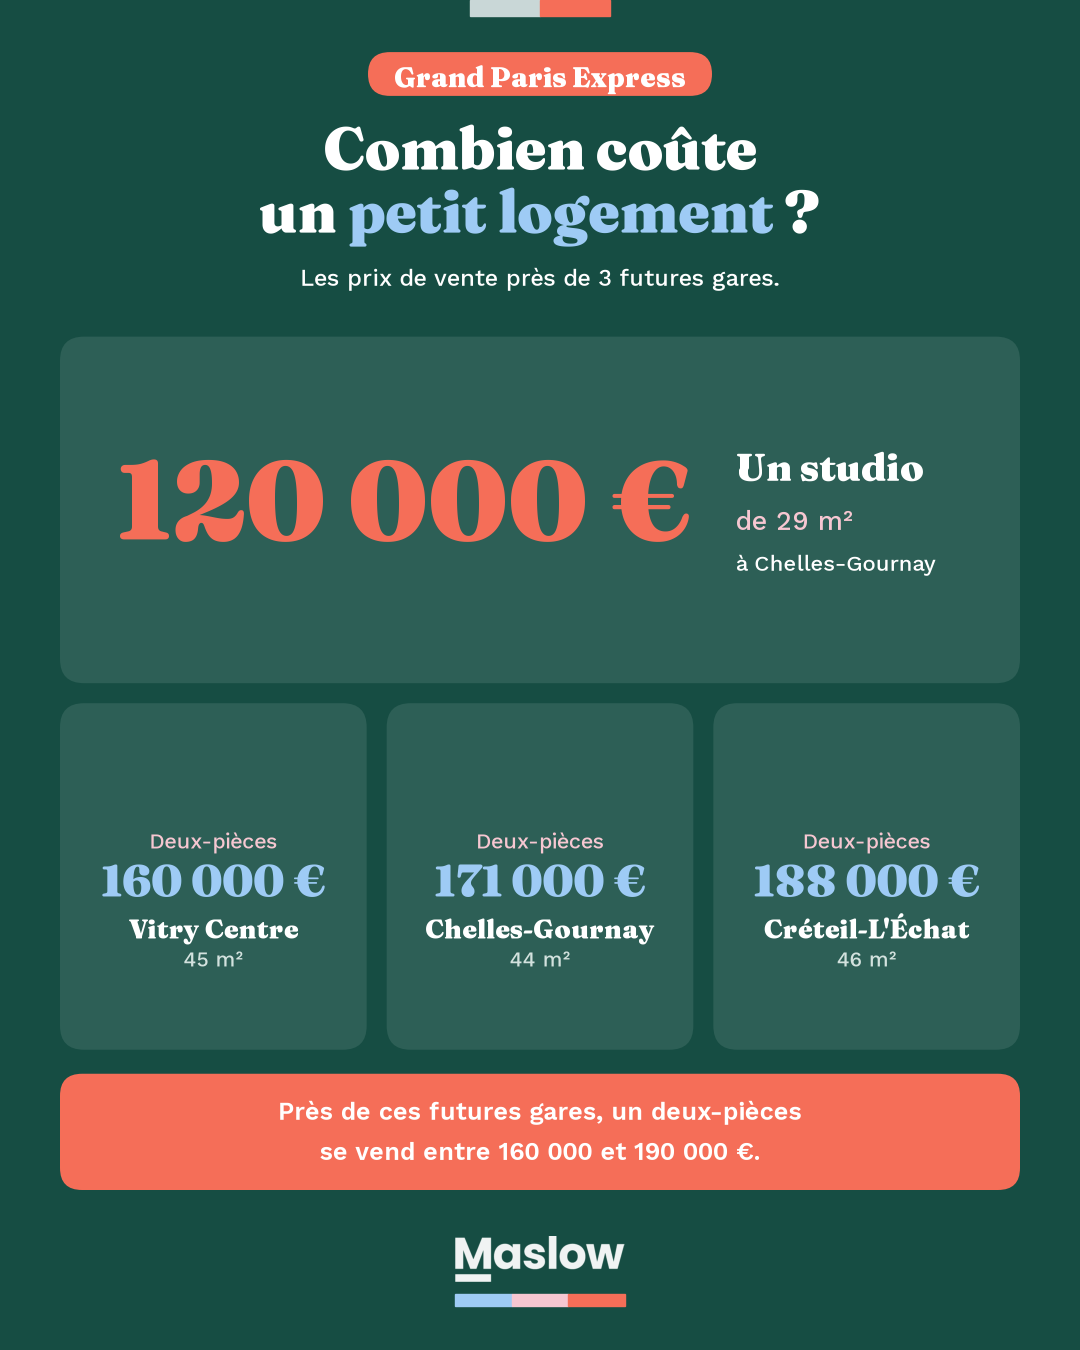
Autour de Mairie de Vitry-sur-Seine, la future ligne 15 Sud devrait renforcer les déplacements vers les pôles du sud francilien. Dans notre extraction ciblée de 18 mois, 33 ventes de deux-pièces ont été retenues, au prix médian de 3 938 €/m².
Avec le loyer OLL de zone de 18,50 €/m² hors charges, le rendement brut théorique atteint 5,6 %. Les annonces contrôlées montrent toutefois des écarts sensibles entre logements : nous ne pouvons pas confirmer un loyer médian de microquartier.
Créteil-L’Échat
À Créteil-L’Échat, l’arrivée de la ligne 15 renforcera les déplacements autour d’un quartier déjà animé par l’hôpital Henri-Mondor, les établissements d’enseignement et les emplois locaux. Nous privilégions les ventes T1/T2 sur 18 mois et ne retenons pas l’ancien effectif toutes surfaces pour cette édition.
Dans l’extraction de 339 transactions distinctes, 38 ventes de deux-pièces se situent autour du point de gare de Créteil-L’Échat, dont 31 à Créteil et 7 à Maisons-Alfort. Pour éviter de mélanger les deux marchés communaux, seul le sous-échantillon de 31 T2 côté Créteil est utilisé dans la simulation : 4 138 €/m² et 5,4 % de rendement brut théorique, à partir d’un loyer OLL de zone. Les studios de Créteil-L’Échat représentent 23 transactions distinctes après correction d’un doublon. Aucun rendement local de studio n’est publié.
Avant d’envisager un achat, il faut vérifier à qui le logement pourrait être loué et à quel prix. Un grand nombre d’emplois à proximité ne garantit pas, à lui seul, qu’un appartement particulier trouvera preneur.
Massy Opéra
À Massy Opéra, la ligne 18 doit notamment faciliter l’accès à l’aéroport d’Orly et aux autres pôles du sud francilien. Le secteur dispose déjà d’un marché du logement, où les appartements familiaux occupent une place importante. La médiane historique toutes typologies n’est pas publiée dans cette édition : les calculs reposent sur un centre de gare indicatif et incluaient une vente atypique.
Pour les T1/T2, le contrôle sur 18 mois identifie seulement 4 studios et 21 deux-pièces. Les T2 sont répartis entre Massy et Antony, ce qui ne permet pas de publier un rendement unique robuste pour ce périmètre.
La composition des ventes toutes typologies, dominée par les grands appartements, ne permet pas de déduire le prix des studios. Pour un investissement, il faut comparer les prix et les loyers de biens réellement comparables.
Noisy-Champs
Noisy-Champs associe déjà un quartier résidentiel et le pôle universitaire de la Cité Descartes. Les nouvelles lignes amélioreront les liaisons vers d’autres bassins d’emploi et d’études, notamment au nord de l’Île-de-France. La médiane historique toutes surfaces de ce quartier n’est pas publiée : le dernier recalcul ne reproduit pas simultanément son effectif et son prix.
Le contrôle ciblé de 18 mois relève 12 studios et 23 deux-pièces, répartis entre Champs-sur-Marne et Noisy-le-Grand. Nous ne publions pas de rendement commun : les sous-marchés doivent être analysés séparément.
La présence d’étudiants est un atout à examiner, mais elle ne signifie pas que tous les studios se loueront facilement. Il faut vérifier les logements réellement proposés à la vente et les loyers pratiqués dans le secteur.
Clichy-Montfermeil
À Clichy-Montfermeil, la ligne 16 pourrait changer sensiblement la façon de se déplacer vers d’autres territoires. La Société des grands projets annonce notamment un trajet beaucoup plus court vers Saint-Denis Pleyel. L’ancien échantillon toutes surfaces est trop fragile pour publier un prix local représentatif.
Dans l’extraction des petites surfaces sur 18 mois, seuls 3 studios et 11 deux-pièces ont été retenus : ce volume ne permet pas d’estimer un rendement local suffisamment fiable.
Avant d’évoquer un achat, il faut donc approfondir l’offre de logements, l’état des immeubles, les charges et les loyers possibles. Un trajet plus rapide est un avantage concret, mais pas une garantie de rentabilité.
Mairie d’Aubervilliers
Autour de la mairie d’Aubervilliers, le marché immobilier existe déjà et le métro 12 dessert le quartier. La future ligne 15 permettra surtout de rejoindre plus facilement d’autres villes sans passer par Paris. Un marché immobilier existe déjà, mais les chiffres de ventes toutes surfaces à pied nécessitent une nouvelle validation avant publication.
Pour un investisseur, il faut apprécier ce que cette nouvelle liaison ajoute aux transports existants et examiner chaque rue : les prix, les charges et la demande locative peuvent varier sensiblement d’un immeuble à l’autre.
Bobigny-Pablo Picasso
À Bobigny-Pablo Picasso, la nouvelle ligne 15 doit faciliter les déplacements d’est en ouest, en complément des transports déjà présents. Le quartier possède un marché résidentiel : des ventes d’appartements sont observables, sans qu’une médiane de marche suffisamment certifiée soit publiable ici.
La ligne 15 Est est prévue plus tard que la partie sud. Pour un projet d’achat, il faut tenir compte de ce calendrier et regarder de près les différences entre les immeubles et les rues du secteur.
Drancy-Bobigny
À Drancy-Bobigny, le Grand Paris Express pourrait rapprocher les habitants de plusieurs bassins d’emploi, d’études et de santé. Mais nous n’avons trouvé qu’une seule vente d’appartement dans la zone étudiée en 2025. Ce résultat ne permet pas de donner un prix représentatif du quartier.
L’intérêt du secteur doit donc être étudié à partir de logements réellement proposés à l’achat, de leur accès aux transports et des loyers possibles, plutôt qu’à partir d’un prix moyen trop fragile.
Le Vert de Maisons
Au Vert de Maisons, la ligne 15 offrira de nouvelles possibilités de déplacement entre communes, en complément du RER D déjà présent. Le marché immobilier autour de la gare est observable : les anciennes médianes toutes surfaces à pied sont conservées en archive interne et ne sont pas publiées.
Le principal enjeu est d’apprécier l’avantage supplémentaire de la nouvelle ligne pour les habitants et de comparer les prix avec les loyers de logements similaires.
La Courneuve-Six Routes
À La Courneuve-Six Routes, les nouvelles correspondances pourraient simplifier les trajets quotidiens vers plusieurs pôles d’emploi. En revanche, les résultats dont nous disposons ne permettent pas encore de donner un chiffre local de ventes suffisamment fiable autour de la gare.
Il reste donc préférable de présenter le quartier pour ce que la desserte pourra changer, sans annoncer de prix d’achat représentatif ni de rendement attendu.
Guyancourt - Quartier des Savoirs
À Guyancourt, la ligne 18 accompagnera le développement du Quartier des Savoirs et facilitera les déplacements vers d’autres pôles du plateau de Saclay et de Versailles. Il s’agit d’un quartier qui se construit progressivement : notre étude ne dispose pas encore de ventes d’appartements anciens permettant d’établir un prix autour de la gare.
L’intérêt d’un investissement dépendra surtout des logements réellement mis en vente, de leur prix, des dates de livraison et de la demande locative au moment où ils seront occupés.
Moulon - Université Paris-Saclay
À Moulon, le métro viendra desservir un campus qui accueille déjà des étudiants, des enseignants et des jeunes chercheurs. Des logements familiaux ont aussi été construits ou prévus dans ce nouveau quartier. Nous ne disposons pas de ventes d’appartements anciens suffisamment nombreuses pour en donner un prix de référence.
Pour un particulier, la question est très concrète : peut-il acheter un studio ou un petit appartement à proximité du campus et le louer dans de bonnes conditions ? Les résidences étudiantes existantes ne sont pas nécessairement composées de logements vendus séparément.
Les Ardoines
Aux Ardoines, le Grand Paris Express accompagne une transformation progressive d’anciens espaces d’activité en quartier accueillant des logements, des emplois et des services. Nous ne disposons pas encore d’un prix local suffisamment fiable autour du point de gare étudié.
Les logements annoncés seront construits et livrés sur plusieurs années. Avant d’investir, il faut donc regarder les programmes réellement commercialisés, les commerces et accès déjà en place et les charges du logement.
Versailles Satory
À Satory, la ligne 18 doit accompagner l’arrivée progressive d’un nouveau quartier. L’intérêt ne repose pas sur un grand marché d’appartements anciens déjà observable, mais sur les logements et les équipements qui doivent s’y installer avec le temps.
Pour un achat, les éléments essentiels seront les programmes effectivement en vente, leurs prix, leurs dates de livraison et les transports disponibles lorsque les premiers locataires emménageront.
Antonypole
À Antonypole, la ligne 18 doit accompagner la transformation d’un secteur d’activités en un quartier mêlant davantage de logements et de services. Le projet est encore en évolution : nous ne disposons pas d’assez de ventes locales comparables pour afficher un prix fiable.
L’intérêt immobilier reste donc à examiner à partir des programmes proposés à l’achat et de leur calendrier, sans confondre les surfaces de logements prévues avec des appartements déjà disponibles.
Drancy-Paris-Campagne
À Drancy-Paris-Campagne, la proximité du Bourget RER permet déjà de rejoindre le réseau de transports. L’arrivée des lignes 16 et 17 élargira les destinations accessibles depuis ce pôle. Mais les ventes observées dans la partie de Drancy proche de la gare sont peu nombreuses : selon le point de départ retenu, l’échantillon observé demeure réduit selon le point de départ retenu.
Nous ne pouvons donc pas donner de prix local fiable pour Paris-Campagne. Avant d’envisager un achat, il faudra regarder la distance réelle à la gare, l’état du logement et les loyers des biens comparables.
Logements étudiants et nouveaux quartiers : quelles perspectives pour les investisseurs ?
L’arrivée du Grand Paris Express accompagne aussi le développement de nouveaux quartiers résidentiels et universitaires. Pour les investisseurs, ces secteurs peuvent présenter un intérêt particulier, notamment lorsqu’ils accueillent de nouveaux habitants, des étudiants ou des salariés qui auront besoin de se loger.
À Moulon, au cœur du plateau de Saclay, la présence de grandes écoles, d’établissements d’enseignement supérieur et de nombreux étudiants crée des besoins de logements. L’arrivée de la ligne 18 facilitera les déplacements entre le campus et les autres pôles du territoire. Ce contexte peut notamment intéresser les investisseurs qui souhaitent acheter un studio ou un petit appartement destiné à la location étudiante. Il faut néanmoins vérifier les possibilités d’achat, car les logements des résidences étudiantes ne sont pas tous proposés à la vente aux particuliers. Des programmes de logements classiques existent également dans le quartier.
Aux Ardoines, à Guyancourt, à Satory et à Antonypole, l’arrivée du métro s’accompagne de projets de construction et de nouveaux aménagements. Ces quartiers vont progressivement accueillir des logements, mais aussi, selon les secteurs, des commerces, des équipements et des activités économiques. Leur transformation peut créer de nouvelles possibilités d’investissement locatif à mesure que les programmes se concrétisent.
Pour autant, ces projets se développeront sur plusieurs années. Tous les logements annoncés ne seront pas disponibles en même temps, et certains seront destinés au logement social ou à des formes d’accession réservées à certains ménages. Avant d’investir, il faudra donc examiner les programmes réellement commercialisés, leurs prix et les besoins locatifs du quartier.
Comment choisir un logement plutôt qu’un simple nom de gare ?
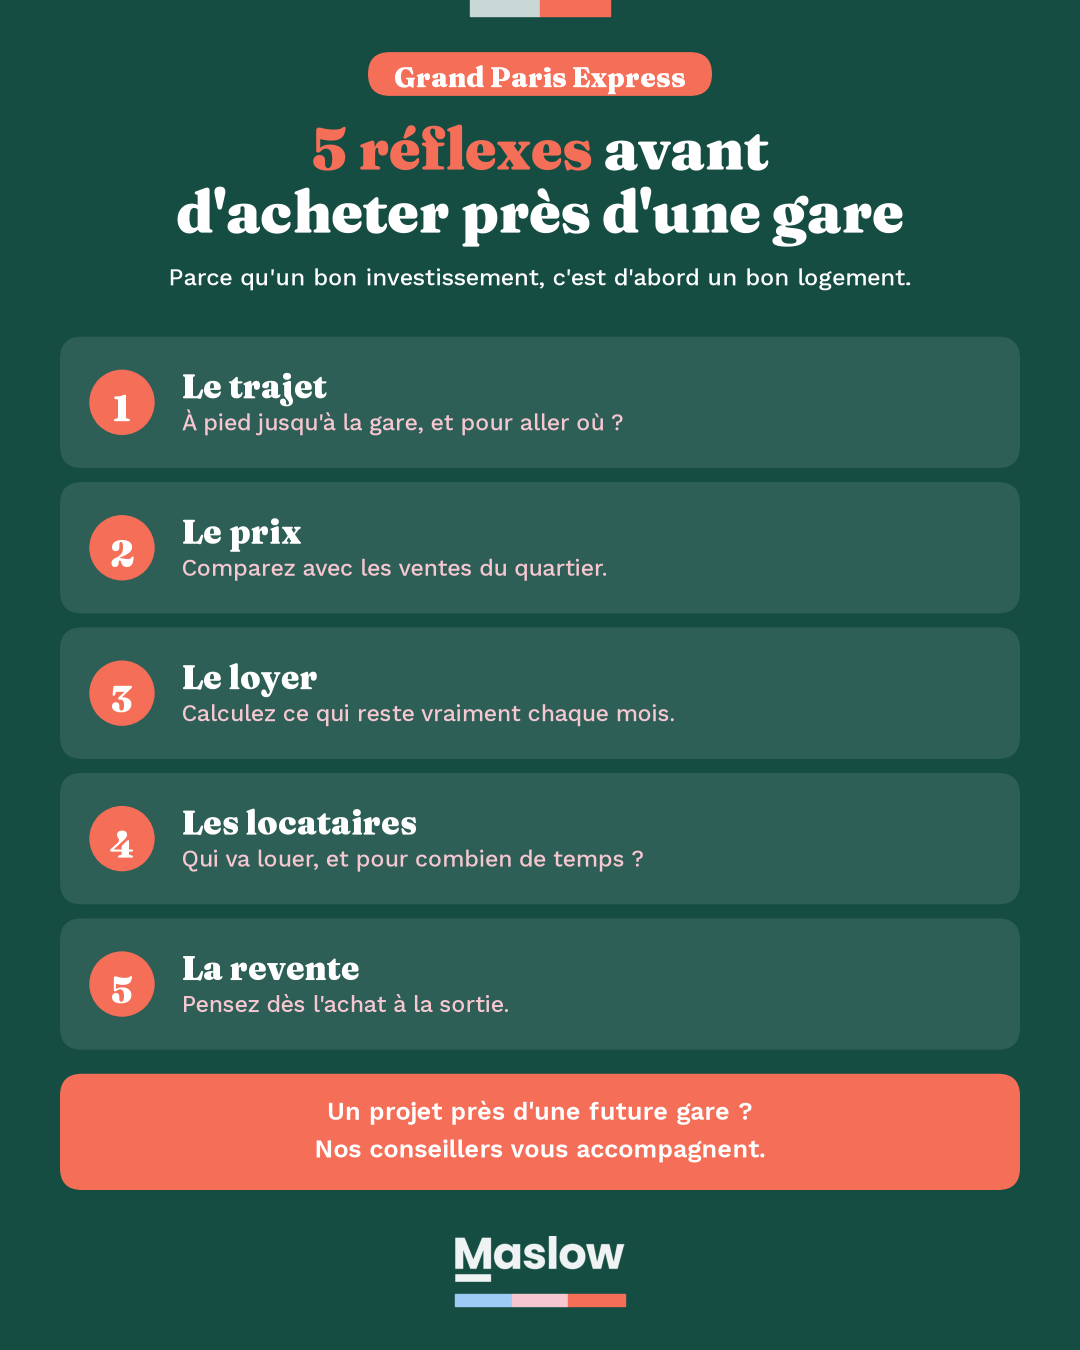
- Mesurer le trajet réel du logement à la gare, et les destinations qui comptent pour les locataires ciblés.
- Comparer le prix demandé à des ventes de logements de taille et d’état comparables.
- Étudier le loyer réellement envisageable pour cette surface, puis déduire charges, taxe foncière, gestion et éventuels travaux.
- Vérifier la présence d’une demande durable, sans confondre logements étudiants sociaux et marché locatif privé.
- Évaluer la concurrence des nouveaux logements, l’état de la copropriété et la facilité de revente.
Comment avons-nous analysé les prix immobiliers ?
Notre étude publiée s’appuie principalement sur 339 transactions distinctes de T1/T2 du 1er janvier 2025 au 30 juin 2026, dans un cercle de 800 m à vol d’oiseau de sept points historiques de gare. Les séries anciennes toutes surfaces et les comparaisons semestrielles sont conservées en archives internes, mais non publiées dans cette édition.
Le contrôle interne des 339 lignes, des 14 effectifs/médianes par typologie et des quatre calculs théoriques concorde ; le rapprochement exhaustif des 339 ventes avec les fichiers DVF bruts doit encore être réalisé.
Les centres géographiques sont des références historiques de gare, pas des entrées de métro certifiées. Pour les rendements, les loyers médians hors charges des OLL 2025 correspondent à des zones couvrant plusieurs communes. Les annonces ponctuelles constituent seulement un contrôle de cohérence, non une mesure locale représentative.
Les prix médians sont des repères et peuvent comprendre des dépendances (cave, stationnement). Les rendements indiqués sont bruts, théoriques, hors frais d’acquisition, charges non récupérables, fiscalité, entretien, travaux et vacance.
Aucun rendement n’est proposé lorsque la taille de l’échantillon ou la comparabilité géographique sont insuffisantes.
Sources principales
- Société des grands projets : fiches de gares, temps de parcours annoncés et calendrier : www.grandparisexpress.fr
- DVF, demandes de valeurs foncières, DGFiP / Etalab : www.data.gouv.fr/datasets/demandes-de-valeurs-foncieres
- Île-de-France Mobilités : réseau et données d’horaires GTFS : prim.iledefrance-mobilites.fr
- Apur : Observatoire des quartiers de gare du Grand Paris Express : www.apur.org
- Observatoires locaux des loyers (OLL), résultats 2025 : www.data.gouv.fr
- LOVAC, logements du parc privé vacants de longue durée : www.data.gouv.fr
- EPA Paris-Saclay : opérations urbaines et quartier du Moulon : www.epa-paris-saclay.
Édition révisée du 3 novembre 2026. 339 mutations distinctes contrôlées dans la base interne (224 en 2025 et 115 au S1 2026), après suppression d’un doublon strict. Séries historiques à pied et comparaison semestrielle retirées dans l’attente de validation complémentaire. Les loyers OLL 2025 sont des valeurs de zones et leur archive brute n’a pas été retraitée lors de ce contrôle.
Contrôle DVF et OLL — 4 novembre 2026
AUDIT DU 4 NOVEMBRE 2026 — 339/339 mutations rapprochées de façon unique aux fichiers DVF bruts (224 en 2025, 115 en 2026), par clé composite commune/date/parcelle/surface/valeur/typologie ; zéro cas non rapproché ou ambigu. Loyers OLL 2025 retrouvés dans les résultats officiels des zones 5 et 6. Les prix DVF et loyers OLL portent sur des périmètres différents ; le contrôle par clé composite ne certifie pas l’agrégation exhaustive des lots ni les dépendances ; les 800 mètres sont à vol d’oiseau depuis des points historiques et non des accès piétons certifiés. Les rendements restent théoriques, bruts et non garantis.
Source OLL officielle : https://www.observatoires-des-loyers.org/datagouv/2025/Base_OP_2025_L7502.zip